铖昌科技 从和而泰分拆的芯片新星,价值与挑战并存
在半导体国产化浪潮中,铖昌科技(001270.SZ)作为从智能控制器龙头和而泰(002402.SZ)分拆上市的射频芯片企业,自2022年登陆深交所主板以来便备受市场关注。投资者不禁要问:这家聚焦微波毫米波射频芯片的公司,是否值得期待?而与之名称相似的“铖旌科技”又是何方神圣?本文将围绕铖昌科技的基本面、成长逻辑及风险展开分析,并厘清其与铖旌科技的关系。
一、铖昌科技:稀缺的射频芯片标的
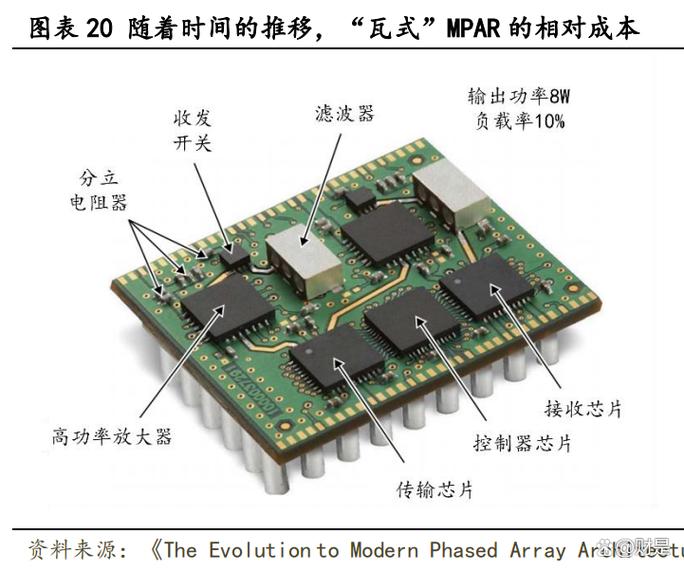
铖昌科技主营业务为微波毫米波模拟相控阵T/R芯片的研发、生产、销售和技术服务,产品广泛应用于星载、机载、舰载、车载和地面相控阵雷达系统,以及5G毫米波通信等领域。其核心优势在于:
- 技术壁垒高:公司掌握相控阵T/R芯片全套核心技术,是国内少数能够提供完整解决方案的企业。T/R芯片是相控阵雷达的核心元器件,对性能、可靠性要求极高,认证周期长,客户粘性强。
- 军工基因深厚:公司产品主要面向国防装备,已进入国内主要军工集团下属单位的合格供应商名录,先发优势明显。
- 卫星互联网机遇:随着低轨卫星星座建设提速,星载相控阵天线需求爆发,铖昌科技作为上游芯片供应商有望核心受益。
- 分拆上市红利:从和而泰分拆后,公司融资渠道拓宽,治理结构更独立,能够更专注地投入研发和产能扩张。
二、财务与经营表现
上市以来,铖昌科技营收和净利润保持增长。2023年年报显示,公司实现营业收入约2.8亿元,同比增长约15%;归母净利润约1.2亿元,同比增长约10%。毛利率维持在60%以上,体现出较强的定价能力。公司也面临客户集中度高(前五大客户占比超70%)、应收账款周转偏慢等军工企业常见问题。研发投入占营收比重超过20%,短期利润释放可能受限,但长期看是技术护城河的保障。
三、与和而泰的协同与独立
分拆后,和而泰仍持有铖昌科技部分股权,双方在智能控制器与射频芯片领域存在一定技术协同,但业务边界清晰,不存在重大依赖。铖昌科技独立运营有助于其更灵活地对接军工客户,避免因母公司民用业务背景带来的掣肘。不过,投资者需关注分拆后关联交易的比例及定价公允性。
四、铖旌科技:同名之惑与澄清
公开资料中,“铖旌科技”并非铖昌科技的曾用名或子公司,而是一家与铖昌科技无股权关联的独立企业,业务方向可能涉及电子元器件或类似领域。部分投资者容易将两者混淆,但实质上并无直接关系。建议投资者以公司公告和工商登记信息为准,避免因名称相似产生误判。
五、风险与挑战
- 军品定价机制改革:军品审价趋于严格,可能对毛利率形成压力。
- 客户集中风险:下游客户高度集中,若主要客户订单波动,业绩将受较大影响。
- 技术迭代风险:射频芯片技术路线演进较快,若公司未能跟上趋势,可能丧失优势。
- 估值偏高:作为稀缺军工芯片标的,市场给予较高估值溢价,需警惕业绩不及预期带来的回调。
- 分拆上市监管:监管层对分拆上市要求趋严,后续若涉及再融资或资产重组,可能面临更复杂的审核。
六、结论:值得期待,但需理性
铖昌科技身处军工射频芯片优质赛道,技术壁垒与先发优势明显,受益于国防信息化和卫星互联网建设,中长期成长逻辑通顺。但短期需关注军品交付节奏、客户集中度及估值风险。对于价值投资者而言,可跟踪公司新订单获取、5G毫米波商用进展及产能释放情况,在合理估值区间内审慎配置。至于铖旌科技,与铖昌科技并无关联,投资者应避免概念混淆。铖昌科技是一家具备核心竞争力的芯片企业,值得期待,但绝非无风险。
如若转载,请注明出处:http://www.hnhnodw.com/product/6.html
更新时间:2026-10-26 08:30:40