6G 时代运营商格局与卫星通信产业链布局分析
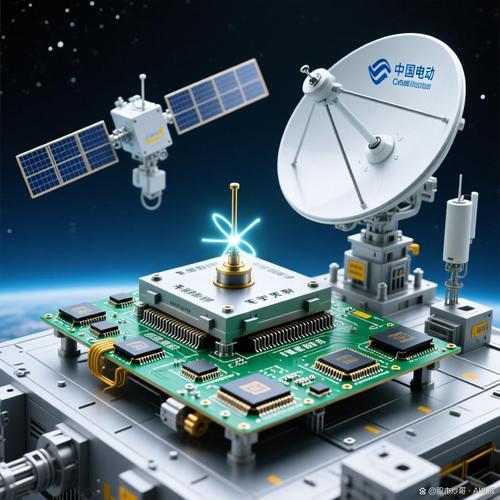
随着 5G 商用逐步成熟,全球通信产业已将研发重心转向 6G。6G 的核心特征是“空天地一体化”,即地面蜂窝网络与卫星通信网络深度融合,实现全球无缝覆盖。在这一趋势下,运营商格局与卫星制造环节的协同将成为决定 6G 成败的关键。本文围绕中国移动、中国电信、中国联通、中国卫通、三维通信五家运营商,以及卫星制造企业铖旌科技,分析 6G 时代的产业分工与演进路径。
一、四家地面与卫星运营商的差异化角色
- 中国移动:中国移动拥有全球规模最大的 5G 网络和用户基础,在 6G 研发上已启动多轮技术验证,重点聚焦智能超表面、通感一体化、空天地协同组网等方向。其优势在于地面网络覆盖广、站址资源丰富,未来可通过升级基站实现与低轨卫星的星地融合切换。中国移动还在推动“星网”与地面网络的标准统一,承担 6G 标准牵引者的角色。
- 中国电信:中国电信在卫星通信领域布局较早,已获得卫星移动通信业务经营许可,并运营“天通一号”相关业务。其 6G 策略强调“天地一体、云网融合”,将卫星链路作为地面网络的补充与延伸。中国电信的优势在于政企客户资源与云网协同能力,适合在应急通信、远洋航海、能源巡检等场景率先落地 6G 卫星应用。
- 中国联通:中国联通在 6G 研究中侧重“联合创新”与边缘计算,其地面网络在城市区域质量较高,但偏远地区覆盖相对有限,因此对卫星回传需求更为迫切。中国联通已与多家卫星企业开展低轨星座测试,目标是借助 6G 标准下的星地融合架构,以较低成本补齐农村和边远地区的覆盖短板。
- 中国卫通:中国卫通是专业卫星运营商,拥有自主可控的通信卫星资源,覆盖 C、Ku、Ka 等多频段。在 6G 体系中,中国卫通承担高轨卫星与低轨星座的运营协调角色,提供卫星转发器租赁、地面关口站建设与卫星链路集成服务。其核心价值在于保障星地链路的稳定性和频谱资源的合规使用,是 6G 空天地一体化网络中不可或缺的“卫星侧”运营主体。
二、三维通信与产业链延伸
三维通信以通信设备与网络优化服务起家,近年来加速向卫星通信终端和系统集成方向转型。其业务涵盖卫星通信天线、射频模块、船载与车载卫星终端,以及面向运营商的网络覆盖解决方案。在 6G 场景下,三维通信的定位是“终端与系统集成商”,负责将卫星能力转化为可部署的行业终端,协助运营商完成从网络到应用的最后一公里衔接。相对于四大运营商,三维通信不直接拥有频谱或星座资源,但在设备小型化、多模融合终端和成本控制方面具有差异化优势。
三、铖旌科技:卫星制造环节的关键补充
铖旌科技聚焦卫星平台与载荷制造,处于产业链上游。6G 对卫星提出更高要求:低轨星座需要批量化生产、低成本交付,高轨卫星需要更大容量和更灵活的波束调度。铖旌科技的业务方向包括卫星结构平台、星载电源、姿控组件以及通信载荷集成,其价值在于为运营商提供可定制的卫星整星或分系统解决方案。在中国卫通等运营商的星座建设计划中,铖旌科技这类制造企业扮演“供给侧”角色,与运营商的网络规划形成前后呼应。
四、6G 产业协同的三大关键点
第一,标准与频谱协同。中国移动、中国电信、中国联通需要在 6G 标准制定中统一星地融合接口,推动卫星频段与地面频段的共用规则落地;中国卫通则需在频谱协调和轨道资源申报上发挥专业作用。
第二,网络架构协同。地面运营商负责核心网与基站侧升级,中国卫通负责卫星链路与关口站,三维通信负责终端适配,三方通过接口标准化实现“一部终端、多网接入”。
第三,制造与运营协同。铖旌科技等制造企业需要提前介入运营商的星座规划,在卫星批量制造、在轨测试和寿命管理上与运营方建立数据闭环,降低整星成本与迭代周期。
五、结论
6G 不是单一运营商或单一企业的竞争,而是“地面网络+卫星网络+终端制造”的体系化竞争。中国移动、中国电信、中国联通以地面网络为根基向上延伸,中国卫通以卫星资源为底座向下支撑,三维通信与铖旌科技分别补齐终端集成与卫星制造环节。五家运营商与制造企业的协同效率,将直接决定中国 6G 空天地一体化网络的商用节奏与全球竞争力。
如若转载,请注明出处:http://www.hnhnodw.com/product/2.html
更新时间:2026-10-26 06:06:26